Open Finance: nuove prospettive per PMI e studi professionali
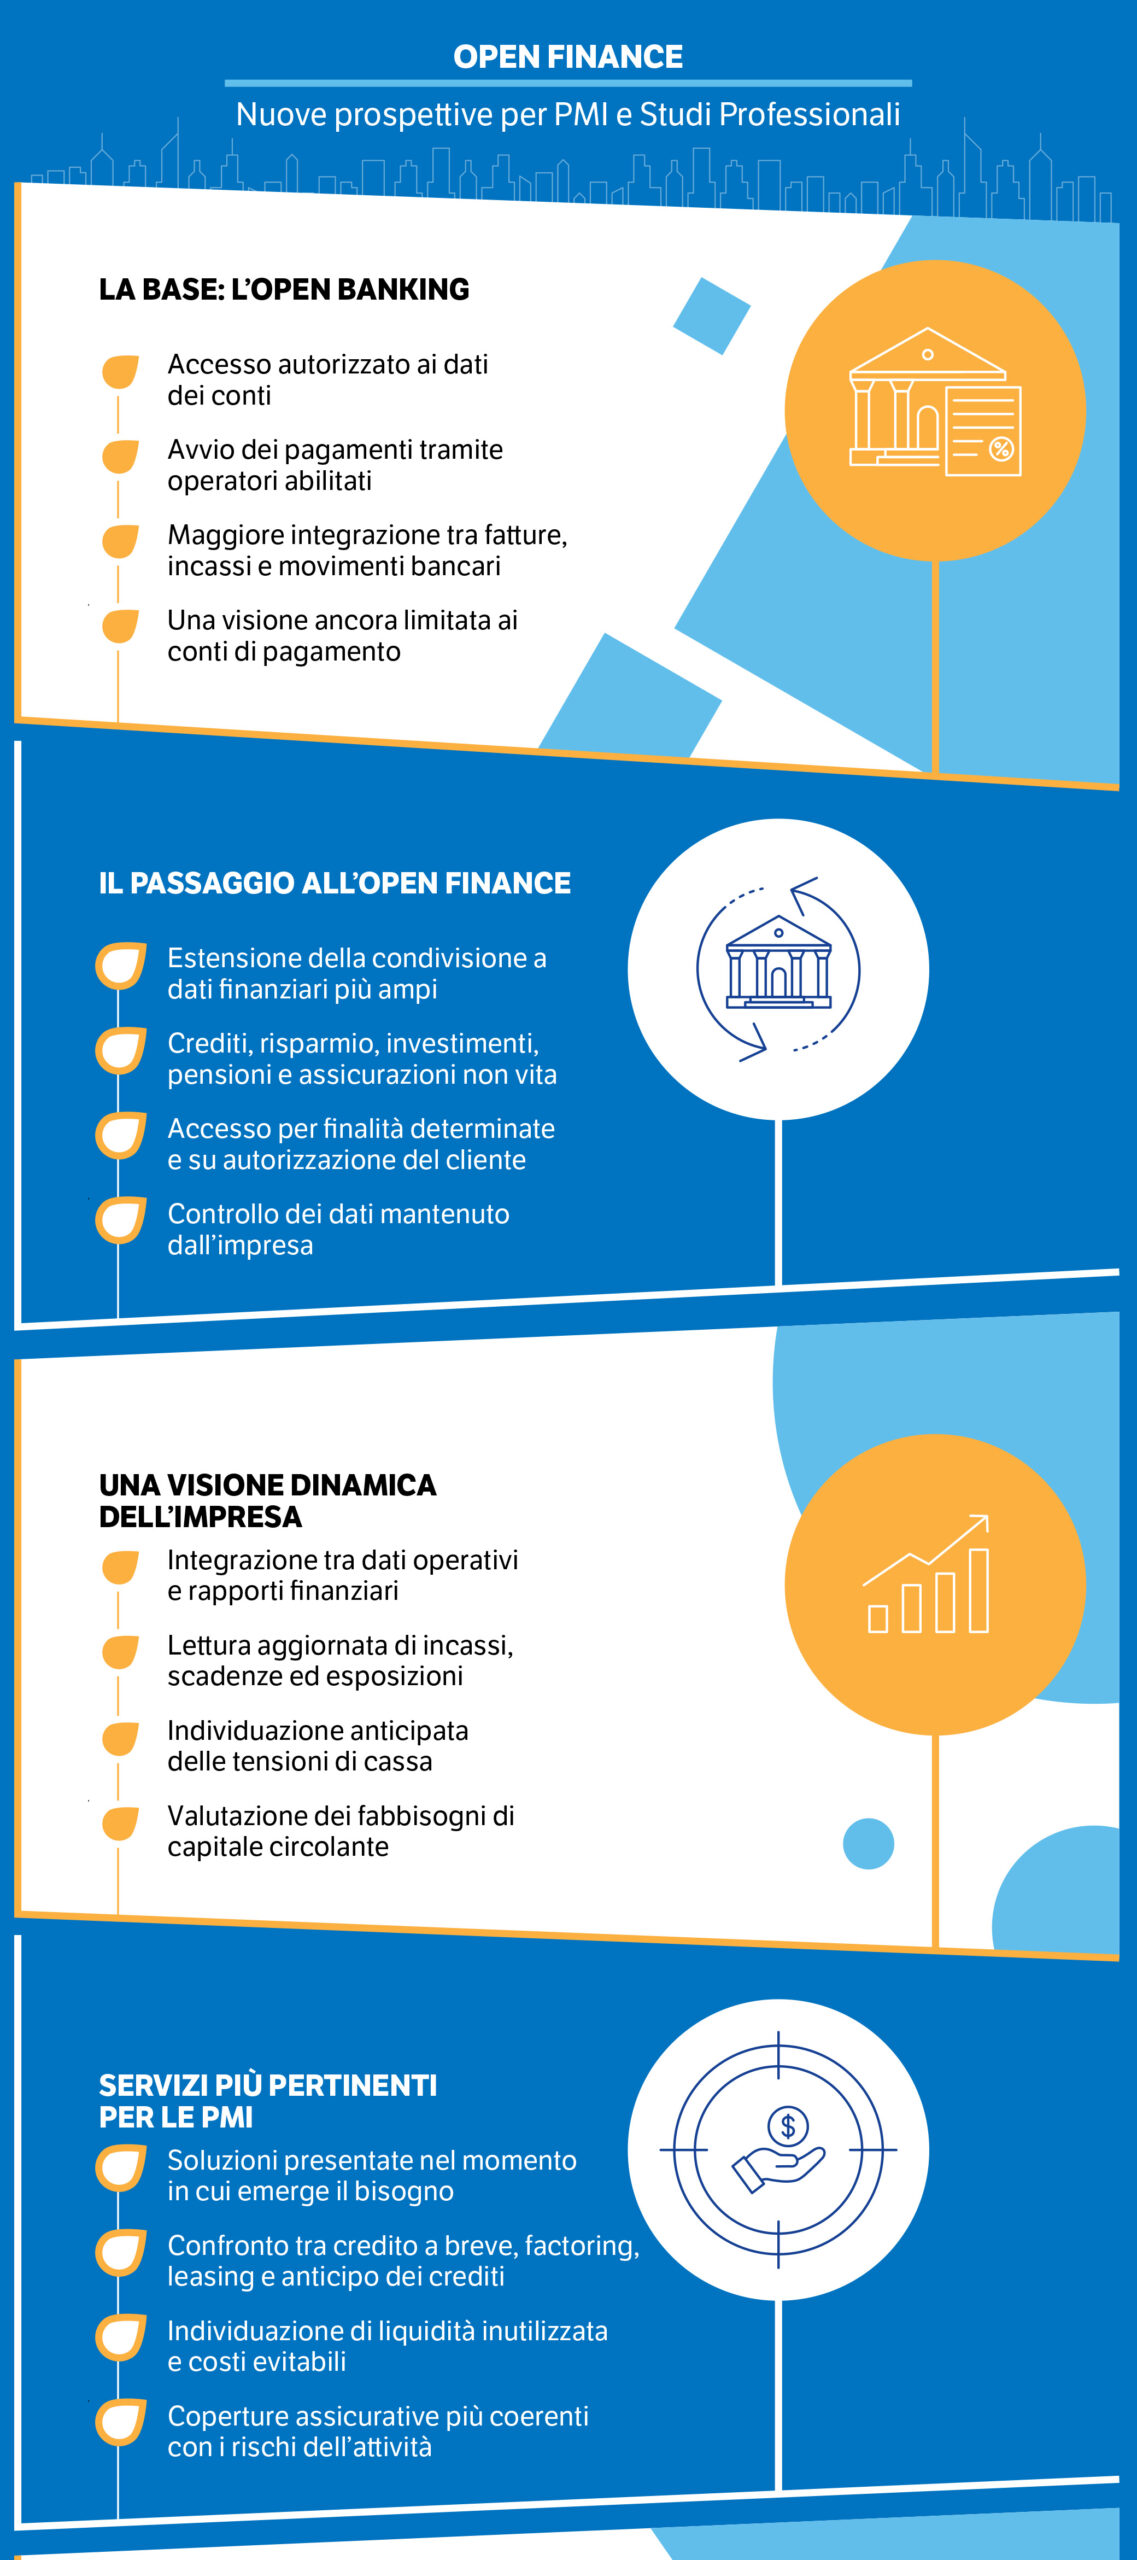
Fatture, incassi e movimenti bancari descrivono ogni giorno una parte importante della vita di un’impresa. L’Open Banking, sviluppato nel quadro della PSD2[1], ha reso possibile l’accesso autorizzato ai dati dei conti di pagamento e l’avvio di pagamenti tramite operatori abilitati.
Per PMI e studi professionali ciò ha favorito processi più integrati. Rimane però una visione parziale: liquidità, finanziamenti, investimenti e coperture assicurative continuano spesso a essere osservati in ambienti separati.
Dall’accesso ai conti alla lettura dell’intera posizione finanziaria
L’Open Finance estende la logica dell’Open Banking a una gamma più ampia di informazioni.
La proposta europea di regolamento FIDA[2] comprende, con esclusioni e limiti specifici, dati relativi a crediti, conti di risparmio, investimenti, diritti pensionistici e assicurazioni non vita.
L’accesso dovrebbe avvenire su autorizzazione del cliente, per finalità determinate e attraverso schemi regolamentati di condivisione.
Per una PMI, la possibilità più interessante nasce dall’unione tra dati operativi e rapporti finanziari. Incassi attesi, scadenze, esposizioni, linee utilizzate e risorse disponibili possono comporre un profilo aggiornato, capace di mostrare una tensione di cassa o un fabbisogno di capitale circolante. La lettura finanziaria si avvicina al ritmo dell’attività, anziché dipendere soltanto da bilanci e documenti storici.
Su questa base potrebbero svilupparsi servizi capaci di individuare il bisogno e presentare, nel momento utile, soluzioni confrontabili: finanziamento a breve termine, anticipo dei crediti, factoring, leasing o riorganizzazione delle linee esistenti. Una visione unitaria può far emergere anche liquidità inutilizzata, costi finanziari evitabili o coperture assicurative poco aderenti ai rischi dell’attività. Il beneficio atteso risiede nella pertinenza della proposta rispetto alla situazione concreta dell’impresa.
La maggiore portabilità dei dati può ridurre le asimmetrie informative e agevolare la valutazione di offerte diverse. Non vi è alcun automatismo: più informazioni non garantiscono credito, condizioni migliori o valutazioni sempre corrette. Qualità dei dati, trasparenza dei criteri, sicurezza e comprensibilità delle proposte restano decisive.
Una consulenza più tempestiva per gli studi professionali
Per commercialisti e consulenti, l’Open Finance apre uno spazio oltre la ricostruzione periodica della situazione aziendale.
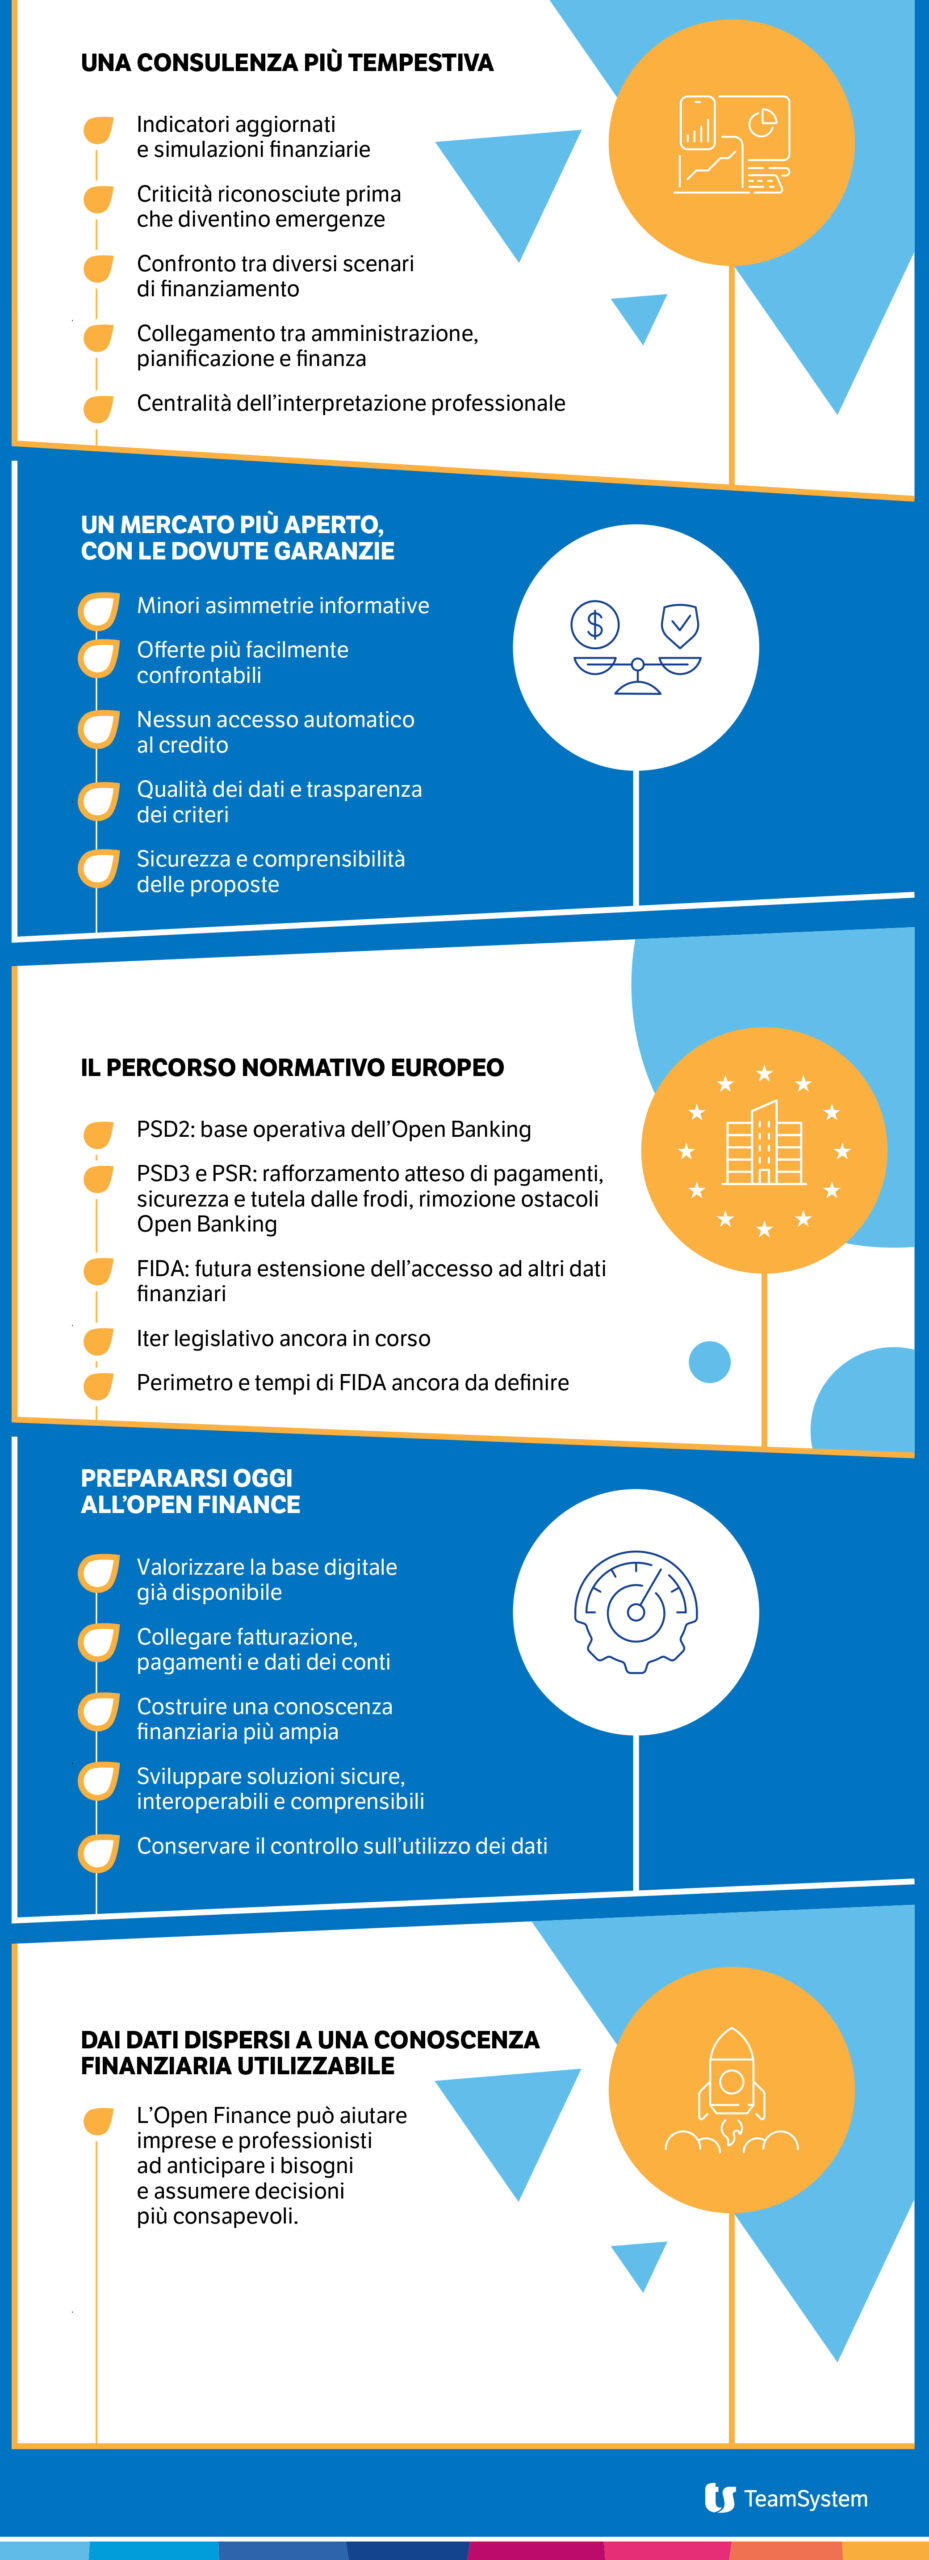
Dati autorizzati, aggiornati e interoperabili possono alimentare indicatori e simulazioni utili a riconoscere una criticità in anticipo, confrontare scenari di finanziamento e misurare l’impatto delle scelte sulla liquidità.
Il professionista conserva un ruolo centrale. Il dato segnala una tendenza; la conoscenza dell’impresa permette di interpretarla e trasformarla in una decisione. Lo studio può affiancare il cliente, collegando amministrazione, pianificazione e consulenza finanziaria.
Le regole che accompagnano il passaggio
L’evoluzione dipende da tre livelli normativi.
La PSD2 costituisce la base oggi operativa. PSD3 e il nuovo Payment Services Regulation (PSR), sui quali Parlamento e Consiglio hanno raggiunto un accordo politico provvisorio, mirano a rafforzare il mercato dei pagamenti: la direttiva disciplina soprattutto autorizzazione e vigilanza degli operatori, mentre il regolamento armonizza le regole di condotta, interviene sulle frodi e punta a rimuovere ostacoli ancora presenti nell’Open Banking.
I testi concordati sono stati approvati dalla commissione ECON il 5 maggio 2026, ma l’iter formale non è concluso[3].
Il regolamento FIDA dovrebbe compiere il passaggio successivo, creando un quadro comune per l’accesso a dati finanziari ulteriori rispetto a quelli dei conti di pagamento. Il negoziato è ancora aperto e potrà modificare perimetro, tempi e modalità di attuazione.
Un documento di lavoro del Consiglio dell’aprile 2026 contempla anche un’applicazione per fasi, ipotesi che non rappresenta ancora il testo definitivo[4].
Conclusioni: costruire oggi le basi dell’Open Finance
L’Open Finance si svilupperà gradualmente, seguendo il completamento del quadro europeo. PMI e studi professionali possono però prepararsi valorizzando la base digitale già disponibile.
L’integrazione tra fatturazione, pagamenti e dati dei conti può diventare il punto di partenza per costruire una conoscenza finanziaria più ampia, capace di anticipare i fabbisogni e orientare le decisioni.
Per i fornitori di servizi digitali, la prospettiva è accompagnare questa evoluzione con soluzioni sicure, interoperabili e comprensibili, nelle quali l’impresa mantenga il controllo sull’utilizzo dei propri dati.
[1] Direttiva (UE) 2015/2366 sui servizi di pagamento, PSD2
[2] Proposta di regolamento relativo a un quadro per l’accesso ai dati finanziari, COM(2023) 360 final.
[3] Parlamento europeo, Osservatorio legislativo, procedure PSD3, 2023/0209(COD) e PSR, 2023/0210(COD).
[4] Parlamento europeo, Osservatorio legislativo, FIDA, 2023/0205(COD); Consiglio dell’Unione europea, WK 5041/2026 INIT, 6 aprile 2026.